
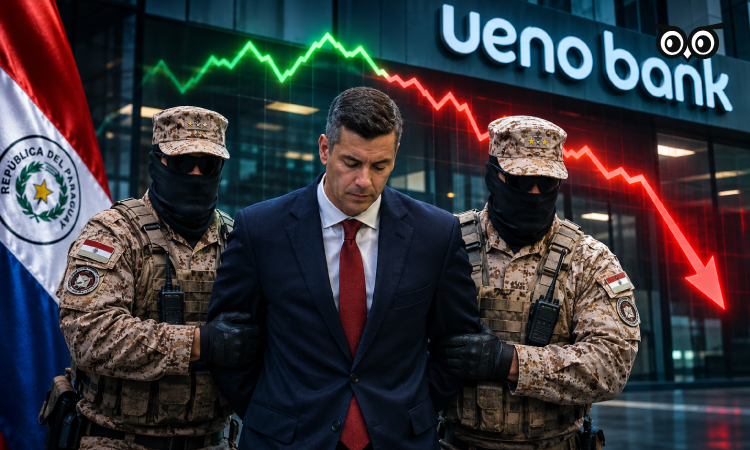
El 3 de noviembre, el Banco Central de Paraguay inició la disolución de Ueno Bank, una de las entidades financieras más populares del país, atendiendo casi 50% de clientes de la población. Lo que se presentó como un caso de éxito empresarial e innovación financiera terminó revelando una red de conexiones políticas e irregularidades financieras.
La medida se adoptó después de constatar que el índice de solvencia del banco había caído por debajo de la mitad del mínimo legal exigido. La Fiscalía imputó a 27 personas por presuntas irregularidades relacionadas con préstamos y sobregiros concedidos a empresas vinculadas a los propietarios de la entidad.
La investigación de Fiscalía reveló vínculos entre Ueno y el entonces presidente Santiago Peña, quien renunció tan pronto el escándalo se hizo público. El Congreso rechazó su renuncia para someterlo a un juicio político, ya que, de aceptarla, habría adquirido la condición de senador vitalicio y la inmunidad procesal correspondiente.
La Cámara de Senadores actuó como tribunal y votó su destitución por unanimidad de los presentes, incluida la totalidad de la bancada gobernante. Hoy se encuentra bajo custodia militar hasta enfrentar un juicio penal que podría condenarlo a una pena de hasta 15 años.
La crisis también sacudió al Partido Colorado, que ha gobernado Paraguay durante 74 de los últimos 79 años. Tras la salida de Peña, el vicepresidente Pedro Alliana asumió la presidencia y Horacio Cartes, ex presidente y caudillo del partido, recuperó protagonismo al respaldar el juicio político y movilizó a su sector para apoyar la salida de Peña. Estela Ruiz Díaz, analista política paraguaya, describió el episodio como una “implosión controlada” del Partido Colorado para conservar el poder.
#ParaguayWatch🇵🇾: The Ueno Bank scandal becomes MORE BIZARRE. Investigators have uncovered a hidden vault in former Pres. Peña’s mansion, complete with an Israeli security system. SKELETONS KEEP COMING OUT OF PEÑA’S CLOSET. https://t.co/wazw5dVkdj
— Steve Hanke (@steve_hanke) November 9, 2026
El ascenso y la caída de Ueno
Constituido formalmente como banco en 2023, Ueno se expandió rápidamente gracias a su modelo de banca digital, que otorgó a millones de paraguayos desbancarizados su primera cuenta y tarjeta de crédito. Ueno incluso fue considerado como un potencial unicornio paraguayo. Sus clientes también incluían instituciones públicas. Hasta junio de 2026, entidades como el Instituto de Previsión Social (IPS) mantenían alrededor de US$850 millones en depósitos en Ueno —mucho de lo que sigue inaccesible—.
Informes internos de la agencia regulatoria del Banco Central, filtrados a la prensa en octubre de 2026, advirtieron sobre una concentración excesiva de préstamos en determinadas compañías. Investigaciones posteriores pusieron bajo sospecha operaciones con empresas vinculadas al grupo propietario y una situación patrimonial que habría sido muy distinta de la reflejada en sus estados financieros.
El escándalo adquirió una dimensión política cuando salió a la luz que Peña mantuvo una participación en el holding hasta marzo de 2025, más de un año después de su investidura. Además, tras asumir la presidencia, Peña nombró al frente del Banco Central a Carlos Carvallo, antiguo presidente de Ueno, quien terminó renunciando tras el escándalo y siendo imputado por la Fiscalía. De igual forma, Peña fue imputado formalmente por lesión de confianza, administración en provecho propio y asociación criminal.
En el proceso, habrá más delitos individuales que los tribunales identifiquen y corroboren. Sin embargo, la cuestión de análisis es el evidente conflicto de intereses entre las autoridades políticas, supervisores financieros y quienes dirigen el banco.
El 11 de noviembre, el Banco Central informó que todos los clientes con derecho a la garantía estatal ya habían recibido al menos una parte de sus ahorros. Sin embargo, los desembolsos cubren apenas 27% de los depósitos. El 3% de clientes con depósitos sobre el límite de garantía —junto con instituciones públicas como el IPS, fondos mutuos, directivos y accionistas— deberá esperar a la liquidación de los activos del banco para intentar recuperar su capital.
Más competencia, menos privilegios
En 2025, Paraguay reportó un récord de US$1.151 millones en inversión directa, siendo Brasil el principal inversor extranjero. Algo predecible para una nación en desarrollo, el sector financiero por sí solo recibió gran parte de esos flujos para su propia infraestructura y en la canalización local de recursos.
Otros indicadores macroeconómicos también han generado optimismo en los últimos años. En 2025 versus 2024, por ejemplo, el PIB creció en 6,6%, la pobreza cayó de 19,6% a 16%, y el volumen de operaciones en el mercado de valores fue 25% mayor. Sus bajos tipos impositivos, incluyendo 10% de IVA y entre el 8% y el 10% de renta personal, han contribuido a atraer capital y dinamizar la economía.
Sin embargo, ese dinamismo convive con un sistema bancario concentrado. Aunque Paraguay cerró 2025 con 16 bancos, cuatro entidades acaparaban más del 70% de los depósitos, siendo Ueno el mayor beneficiado. La disolución de esta entidad, por ende, deja evidencia de los efectos del capitalismo de amiguetes o clientelismo, un sistema contaminado por privilegios, favores políticos y captura regulatoria.
Pese a usualmente confundirse por una expresión del libre mercado, el clientelismo es su enemigo. Crisis como esta alimentan las narrativas populistas que presentan una mayor intervención estatal como solución, cuando el problema está precisamente en la concentración de poder y la connivencia entre empresarios y políticos.
Paraguay necesita instituciones capaces de impedir los conflictos de intereses, pero también una apertura real del mercado financiero que atraiga la entrada de más bancos, inversores y operadores internacionales. La competencia puede aportar capital, diversificar riesgos, elevar la calidad de la gestión y reducir la dependencia de los grupos empresariales locales protegidos por sus conexiones políticas.
Fergus Hodgson, director de Econ Americas, plantea una reforma profunda: prescindir del monopolio monetario del Banco Central y avanzar hacia la competencia de monedas, una medida con precedente en Panamá: “La mejor política del banco central es no tener banco central”.
Paraguay tiene todavía la oportunidad de convertir esta crisis en un punto de inflexión. Si la estructura que permite la corrupción permanece intacta, el país simplemente habrá cambiado las fichas sin haber cambiado el tablero de juego, permitiendo que se abra la puerta a nuevas respuestas populistas que reproduzcan la concentración de poder.


